POTPIŠI PETICIJU I PODRŽI METLU – INICIJATIVU ZA UVOĐENJE REDA U HRVATSKU
https://metla.hr
„Najhrabriji čin je ipak misliti svojom glavom, naglas.”
Coco Chanel
Najnoviji propisi:
• NN 105/26 objavljen je Pravilnik o načinu isticanja maloprodajne cijene i cijene za jedinicu mjere proizvoda, stupa na snagu 26. rujna 2026. godine.
• NN 105/26 objavljen je Pravilnik o sadržaju i obliku obavijesti o pravu potrošača na jednostrani raskid ugovora sklopljenih na daljinu i ugovora sklopljenih izvan poslovnih prostorija, stupa na snagu 26. rujna 2026. godine.
• NN 101/26 objavljena je Odluka o isticanju dodatne cijene kao mjera izravne kontrole cijena, stupa na snagu 01. listopada 2026. godine.
• NN 101/26 objavljena je Odluka o objavi cjenika proizvoda i usluga kao mjera izravne kontrole cijena, stupa na snagu 01. listopada 2026. godine.
• NN 97/26 objavljen je Pravilnik o izmjenama i dopunama Pravilnika o fiskalizaciji računa u krajnjoj potrošnji, stupa na snagu 01. siječnja 2027. godine.
• NN 94/26 objavljen je Pravilnik o dokumentaciji o nabavi te ponudi u postupcima javne nabave, stupa na snagu 03. rujna 2026. godine.
Dodatna cijena i objava cjenika od 1. listopada 2026. – najvažnije informacije
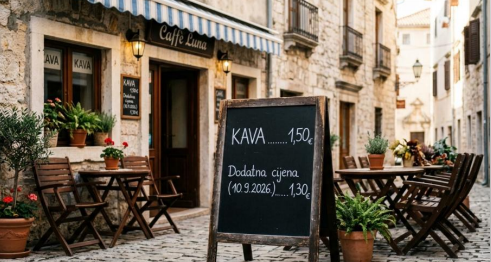
Od 1. listopada 2026. uz aktualnu cijenu svih proizvoda i usluga morat će se isticati i cijena koja je za pojedini proizvod ili uslugu vrijedila 10. rujna 2026. godine.
Obveza isticanja dodatne, odnosno „sidrene“ cijene odnosi se na sve trgovce u maloprodaji i pružatelje usluga. Sidrena cijena mora biti istaknuta jasno, vidljivo i čitljivo uz aktualnu cijenu na prodajnom odnosno uslužnom mjestu, kao i pri oglašavanju cijena – na letcima, plakatima, u digitalnim oblicima oglašavanja u prodajnom odnosno uslužnom objektu, na otvorenom prostoru te na mrežnim stranicama.
Za proizvode za koje je obveza isticanja dodatne cijene već postojala – hranu, piće, kozmetiku, sredstva za čišćenje, toaletne potrepštine i proizvode za kućanstvo – i dalje ostaje referentna cijena koja je vrijedila 2. svibnja 2025. godine.
Druga obveza odnosi se na objavu cjenika proizvoda i usluga na mrežnim stranicama. Ova se obveza primjenjuje na trgovce i pružatelje usluga koji imaju uspostavljene mrežne stranice. Cjenici se objavljuju u digitalnom obliku pogodnom za automatsku obradu, u .xml ili .csv formatu.
Kako bismo obrtnicima olakšali prilagodbu novim obvezama, održali smo webinar s najvažnijim informacijama, koji možete pogledati na našoj Facebook stranici i YouTube kanalu. Ističemo da Hrvatska obrtnička komora traži ukidanje odluka o dodatnim cijenama i objavi cjenika na internetu.
IZVOR: HOK
Dodatna cijena i objava cjenika od 1. listopada 2026. – najvažnije informacije
Vrste cijena
Bazna cijena – aktualna maloprodajna cijena
Dodatna cijena – cijena koja je vrijedila na referentni dan
Najniža cijena u prethodnih 30 dana – kod posebnih oblika prodaje
IZVOR: HOK
Elementi cjenika za proizvode
• naziv
• šifra
• marka
• jedinica mjere (ako je primjenjivo)
• cijena za jedinicu mjere (ako je primjenjivo)
• maloprodajna cijena uz informaciju je li primijenjena tijekom posebnog oblika prodaje zajedno s nazivom tog posebnog oblika prodaje
• dodatna cijena na referentni datum sidrenja
• barkod robe (ako je primjenjivo) te
• raspoloživost (dostupno / nedostupno)
Elementi cjenika za usluge
• naziv usluge
• maloprodajna cijena uz informaciju je li primijenjena tijekom posebnog oblika prodaje zajedno s nazivom tog posebnog oblika prodaje te
• dodatna cijena (na dan 10. rujna 2026.)
Pružatelji usluga čija cijena nije unaprijed određena, u cjeniku objavljuju elemente od kojih se formira cijena s pripadajućom dodatnom cijenom na dan 10. rujna 2026. godine, a ne pojedinačne kalkulacije izrađene po narudžbi/specifikaciji potrošača
Od 1. siječnja 2027. godine proširuje se obveza izdavanja eRačuna
Od 1. siječnja 2027. godine u obvezu izdavanja eRačuna biti će uključeni i obveznici koji nisu upisani u registar obveznika PDV-a.
Trenutno aplikacija MIKROeRAČUN putem sustava ePorezna omogućuje zaprimanje, pregled, pretraživanje, odbijanje i čuvanje eRačuna te fiskalizaciju njihova zaprimanja i odbijanja.
Porezna uprava obavještava da je u tijeku dorada i nadogradnja aplikacije koja će omogućiti izdavanje eRačuna i ispunjavanje obveza povezanih s njihovim izdavanjem, bez potrebe za dodatnim informatičkim rješenjima i dodatnim troškovima.
Nadograđena verzija aplikacije trebala bi biti dostupna za testiranje tijekom listopada 2026. godine.
Edukativni materijali, upute za korištenje i druge informacije potrebne za rad s aplikacijom bitii će pravodobno objavljeni na internet stranicama Porezne uprave.
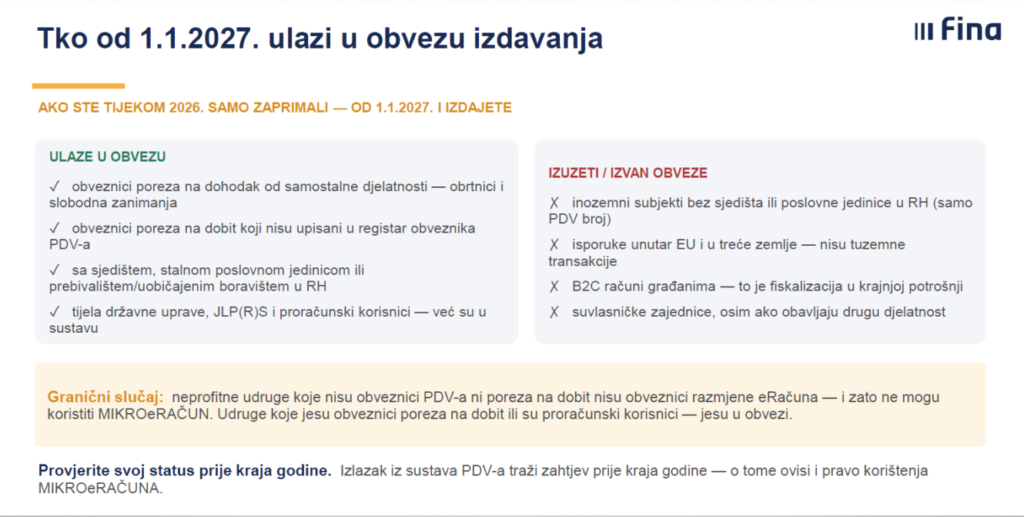
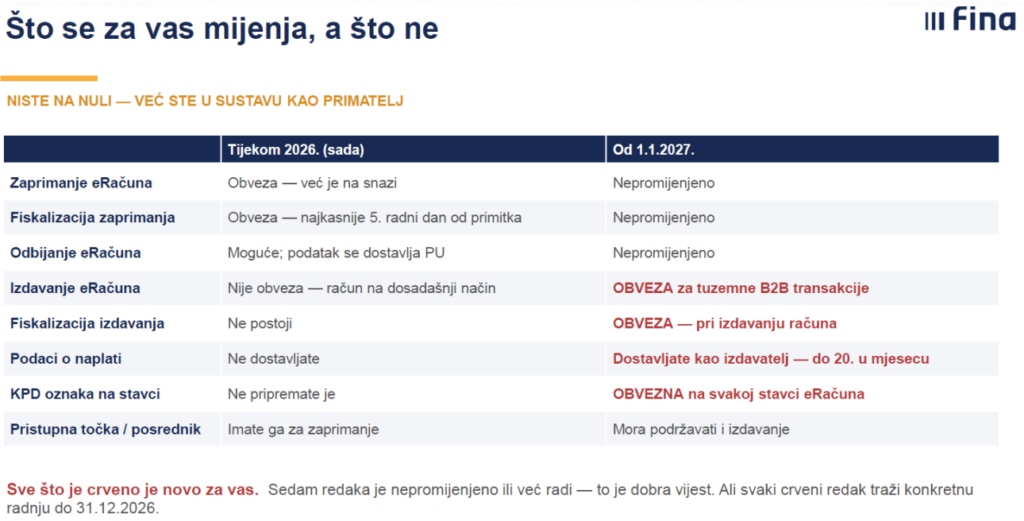
Izuzeća od obveze izdavanja i fiskalizacije eRačuna – Fiskalizacija 2.0
Transakcija koja se plaća GOTOVINOM ili KARTICOM između izdavatelja i primatelja eRačuna
• izuzeće nije obvezno i može se primijeniti ako je za takvu transakciju izdan račun i proveden postupak Fiskalizacije 1.0
• uz ostale podatke u Sustav za fiskalizaciju mora se dostaviti i podatak o OIB-u primatelja računa
• nakon izdavanja računa i provedbe postupka Fiskalizacije 1.0 ne može se za istu isporuku izdati i fiskalizirati eRačun
Nemogućnost pronalaska adrese primatelja eRačuna (identifikatora) u AMS-u
• u takvim slučajevima može se izdati i poslati „račun na papiru”
• u sustav eIzvještavanja dostaviti podatak o nemogućnosti izdavanja eRačuna
• dostavljaju se svi podaci potrebni za provedbu postupka Fiskalizacije 2.0 u trenutku izdavanja „računa na papiru”
Ograničenja kod plaćanja u gotovom novcu
Ograničenja prema Zakonu o fiskalizaciji
• plaćanja između dva obveznika fiskalizacije u gotovu novcu moguća su do iznosa od 700,00 eura, kartice se ne smatraju gotovim novcem (nema ograničenja)
Ograničenja prema Zakonu i Pravilniku o porezu na dohodak
• obveza isplate na račun fizičkim osobama, primici koji se smatraju dohotkom (dohodak od samostalne djelatnosti, dohodak od imovine, dohodak od kapitala i dr.), primici koji se ne smatraju dohotkom i primici na koje se ne plaća dohodak
• isplate primitka do 700,00 eura po jednom računu fizičkim osobama koje obavljaju samostalnu djelatnost mogu se izvršiti u gotovu novcu
• ostale mogućnosti isplate u gotovom novcu propisane čl. 92. Pravilnika o porezu na dohodak
Ograničenje prema ZSPNFT-u
• pravna ili fizička osoba koja obavlja registriranu djelatnost u RH ne smije primiti naplatu ili obaviti plaćanje u gotovini (novčanice i kovani novac) u vrijednosti od 10.000,00 eura ili većoj (prema tome, moguće do 9.999,99 eura)
Registra proizvođača s proširenom odgovornosti – RPPO
Proizvođač proizvoda je pravna ili fizička osoba – obrtnik ili fizička osoba koja razvija, proizvodi, prerađuje, obrađuje, prodaje, unosi ili uvozi, odnosno stavlja na tržište proizvode i/ili uređaje i/ili opremu. Pod pojmom proizvođača misli se na unosnika iz zemalja EU, uvoznika iz trećih zemalja i proizvođača u RH.
Obveza prijave i plaćanje naknade nastaje:
• prilikom uvoza iz trećih zemalja – osnova za prijavu je datum carinske deklaracije – MRN (bez obzira je li proizvod, uređaj ili oprema unesen za vlastite potrebe ili daljnju prodaju);
• prilikom unosa iz zemalja EU – osnova za prijavu je datum računa (bez obzira je li proizvod, uređaj ili oprema unesen za vlastite potrebe ili daljnju prodaju);
• prilikom prodaje na području RH – osnova za prijavu je datum ispostavljenog računa.
• Proizvođač je obvezan uplatiti iznos naknade u Fond do zadnjeg dana tekućeg mjeseca za prethodni mjesec za sve kategorije otpada, osim do 31. siječnja tekuće godine za prethodnu kalendarsku godinu za povratnu ambalažu
Registra proizvođača s proširenom odgovornosti – RPPO
Za koje vrste proizvoda se trebam prijaviti u RPPO i platiti naknadu gospodarenja?
Proizvođač koji stavljate na tržište slijedeće kategorije:
• električne i elektroničke uređaje i opremu,
• vozila i rezervni dijelovi za vozila,
• gume,
• baterije i akumulatore,
• mineralna ili sintetička ulja za podmazivanje ili industrijska ulja,
• ambalažu,
• plastične proizvode za jednokratnu uporabu,
• duhanske proizvode s filtrom te filtre,
• ribolovni alat koji sadržava plastiku,
• ima obvezu prijaviti se u RPPO.
Registra proizvođača s proširenom odgovornosti – RPPO
Ako na najmanje jedno pitanje u nastavku odgovorite sa DA – vi ste obveznik plaćanja naknade i/ili izvještavanja putem RPPO
1. U POSLOVANJU KORISTIM AMBALAŽU (sve vrste ambalaže npr. boce, kutije, palete, najlon, kutije za pizzu, čaše za kavu, kutije promotivnih poklona, poklon vrećice)
2. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM VOZILA ILI SASTAVNE (REZERVNE) DJELOVE ZA VOZILA,
3. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM GUME,
4. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM ELEKTRIČNU ILI ELEKTRONIČKU OPREMU,
5. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM BATERIJE I/ILI AKUMULATORE,
6. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM MAZIVA ULJA,
7. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM AMBALAŽU,
8. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM PLASTIČNE PROIZVODE ZA JEDNOKRATNU UPORABU ( plastične čaše, spremnike za hranu, vrećice i omoti izrađeni od savitljivog materijala koji sadržavaju hranu, lagane plastične vrećice, vlažne maramice, baloni…),
9. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM RIBOLOVNI ALAT KOJI SADRŽAVA PLASTIKU,
10. PROIZVODIM, UNOSIM IZ EU I/ILI UVOZIM DUHANSKI PROIZVODI S FILTROM TE FILTRI ZA DUHANSKE PROIZVODE,
11. PROIZVODIM / UNOSIM IZ EU I/ILI IZVOZIM PIĆA
Registra proizvođača s proširenom odgovornosti – RPPO
Više uputa za građane i poslovne subjekte može se pronaći na https://rppo.fzoeu.hr/
Pristup RPPO-u omogućen je ovlaštenim osobama za zastupanje poslovnog subjekta putem sustava e-Građani, odnosno Nacionalnog identifikacijskog i autentifikacijskog sustava (NIAS).
Podršku pri korištenju portala e-Građani možete dobiti slanjem upita na pomoc@e-poslovanje.gov.hr ili pomoc@e-gradjani.gov.hr ili telefonom: 072 200 027 radnim danom od 8:00 do 20:00 sati te subotom od 8:00 do 13:00 sati
UGP traži hitno pojašnjenje novih pravila o ambalaži i zaštitu malih poduzetnika
UGP je Ministarstvu zaštite okoliša i zelene tranzicije uputio zahtjev za hitno pojašnjenje provedbe nove EU Uredbe o ambalaži i ambalažnom otpadu – PPWR, posebno obveza vezanih uz proširenu odgovornost proizvođača (EPR).
Problem je što poduzetnik koji prodaje u više država članica EU prema sadašnjem modelu može biti obvezan prolaziti zasebne registracije, portale, obrasce i plaćanja u svakoj državi. Za tvrtku koja posluje širom EU to može značiti i do 26 različitih nacionalnih postupaka.
UGP smatra da se takav sustav protivi ideji jedinstvenog europskog tržišta i načelu “Once Only” – poduzetnici ne bi trebali više puta dostavljati gotovo iste podatke različitim tijelima.
Od Ministarstva smo zatražili:
– jasne i objedinjene upute za hrvatske poduzetnike
– privremenu obustavu sankcioniranja – spornih EPR obveza dok pravila nisu potpuno definirana
– aktivno zalaganje Hrvatske za jednostavniji i usklađeniji sustav na razini EU
– procjenu administrativnog i financijskog učinka novih obveza na mikro, mala i srednja poduzeća.
Za UGP je poruka jednostavna: zelena tranzicija mora biti provediva, jasna i razmjerna.
Ne možemo graditi konkurentno europsko gospodarstvo tako da poduzetnik za prodaju istog proizvoda prolazi desetke različitih administrativnih postupaka.
Ovu inicijativu UGP provodi i u koordinaciji s drugim članicama organizacije European Entrepreneurs CEA-PME, koje se sa sličnim zahtjevima obraćaju svojim nacionalnim vladama
Obveza zakonske revizije i rok za imenovanje ili odabir revizorskog društva
Obveznici zakonske revizije imenuju revizorsko društvo za zakonsku reviziju i sklapaju ugovor o reviziji najkasnije tri mjeseca prije završetka poslovne godine koja prethodi poslovnoj godini čiji su godišnji financijski izvještaji predmet ugovora o reviziji, na način predviđen zakonom kojim se uređuju trgovačka društva.
Početni angažman revizorskog društva za poslovne godine koje započinju 1. siječnja 2026. godine treba se ugovoriti na razdoblje od najmanje dvije godine.
Odredbe o imenovanju revizorskog društva na odgovarajući se način primjenjuju i na provjeru izvještaja o održivosti.
Jednostavna nabava u EOJN RH
Postupci i ugovori nakon Novele ZJN 2016
Od 1.9.2026. počinje primjena novih pragova za primjenu ZJN 2016 i novih pravila jednostavne nabave. Podsjetimo se, pragovi za primjenu ZJN 2016 podižu se s 26.540,00 eura na 50.000,00 eura za robu, usluge i projektne natječaje, odnosno sa 66.630,00 eura na 100.000,00 eura za radove.
U jednostavnoj nabavi se za sve nabave iznad 15.000,00 eura mora koristiti modul jednostavne nabave EOJN RH, pri čemu za nabave iznad 25.000,00 eura za robu i usluge odnosno iznad 45.000,00 eura za radove mora se koristiti javna objava (uz iznimke propisane za primjenu pregovaračkog postupka bez prethodne objave).
Za sektorske naručitelje 1.9.2026. stupa i obveza unijeti plan nabave i sve njegove kasnije promjene u EOJN RH, a tada stupaju na snagu i nova pravila digitalnog potpisivanja ugovora o javnoj nabavi i okvirnog sporazuma kvalificiranim elektroničkim potpisom te njihova razmjena putem sustava EOJN RH.
U međuvremenu je 15.8.2026. na snagu stupio i novi Pravilnik o planu nabave, registru ugovora i pripremi postupka javne nabave.
Pravilnik uvodi nova pravila kod unosa stavki nakon poništenja postupka. Proširen je sadržaj registra ugovora, koji po novome uređenju sadrži 31, umjesto 18 stavki. Pravilnik sadrži nove i podrobnije odredbe o obuhvatu pripreme postupka, analizi tržišta koja je postala obvezom od 16.5.2026., te funkcionalnostima EOJN RH u provedbi analize tržišta i savjetovanja s tržištem.
Izvor: TEB
Elementarna – prirodna nepogoda i Registar šteta od prirodnih nepogoda
Prirodnom nepogodom sukladno Zakonu o ublažavanju i uklanjanju posljedica prirodnih nepogoda smatraju se:
1. potres
2. olujni i orkanski vjetar
3. požar
4. poplava
5. suša
6. tuča, kiša koja se smrzava u dodiru s podlogom
7. . mraz
8. izvanredno velika visina snijega
9. snježni nanos i lavina
10. nagomilavanje leda na vodotocima
11. klizanje, tečenje, odronjavanje i prevrtanje zemljišta
12. druge pojave takva opsega koje, ovisno o mjesnim prilikama, uzrokuju bitne poremećaje u životu ljudi na određenom području.
Registar šteta (link) je jedinstvena digitalna baza podataka o svim štetama nastalim zbog prirodnih nepogoda na području Republike Hrvatske
Preporuke za primjenu Pravilnika o Registru šteta od prirodnih nepogoda (link).
Kontakt e-mail adresa za upite vezane za prirodne nepogode je registar.steta@mfin.hr.
Datum podnošenja prijave za radnika i datum početka rada
Ministarstvo rada, mirovinskoga sustava, obitelji i socijalne politike dalo je 10. studenoga 2025. godine odgovor o datumu podnošenja prijave i datumu početka rada. Odgovor prenosimo i u nastavku.
Datum podnošenja prijave i datum početka rada
• Iz članka 3. stavka 1. Pravilnika o sadržaju i načinu vođenja evidencije o radnicima zaposlenim kod poslodavca (Narodne novine, broj 55/24) proizlazi da su datum podnošenja prijave (prijava početka, prijava promjene, prijava prestanka) obveznih osiguranja i datum početka rada radnika dva zasebna „polja“u evidenciji o radniku.
• Datum koji se upisuje u polje Datum podnošenja prijave ne mora biti istovjetan s datumom početka rada odnosno datumom prestanka radnog odnosa. Naime, prema članku 109. Zakona o mirovinskom osiguranju podaci o početku osiguranja dostavljaju se najranije 8 dana prije početka rada, a najkasnije prije početka rada (samo u ovom potonjem slučaju podatak je identičan s podatkom o datumu početka rada). Također, podaci o promjeni tijekom osiguranja moraju se dostaviti u roku od 24 sata od nastale promjene, dok se podaci o prestanku osiguranja moraju dostaviti u roku od 24 sata od prestanka rada odnosno prestanka radnog odnosa. Dakle, i u slučaju promjene u prijavi na osiguranje tijekom radnog odnosa, i u slučaju prestanka radnog odnosa, datum može biti i sljedeći dan nakon dana promjene ili prestanka, što znači da opet datumi ne moraju nužno koincidirati.
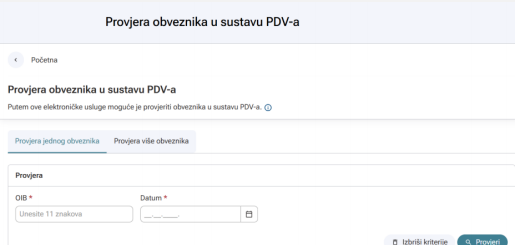
Provjera obveznika u sustavu PDV-a
Provjera obveznika u sustavu PDV-a primjenjuje se, između ostalog, u slučaju kada porezni obveznici, koji su u sustavu PDV-a, žele koristiti pretporez po računima dobavljača.
Pravo na odbitak pretporeza imaju poduzetnici – obveznici PDV-a, koji obavljaju oporezive isporuke dobara i usluga, uz ispunjenje uvjeta propisanih za odbitak pretporeza.
Primatelj računa nema pravo na odbitak PDV-a kojeg je na računu neovlašteno iskazao dobavljač koji nije u sustavu PDV-a.
Minuli rad
Minuli rad jedan je od neprepoznatljivijih dodataka na plaću, ali njegovo postojanje ovisi isključivo o tome je li uređen pravilnikom o radu, kolektivnim ugovorom ili ugovorom o radu. Tek kada je pravo izričito definirano, poslodavac ga mora primjenjivati.
Minuli rad predstavlja dodatak na plaću temeljen na radnom stažu. Može se odnositi na ukupni staž radnika ili samo na staž ostvaren kod trenutnog poslodavca, ovisno o tome kako je pravo uređeno. Budući da Zakon o radu ne propisuje obvezu obračuna minulog rada, pravo nastaje tek kada ga poslodavac ili kolektivni ugovor izričito uvedu.
Obračun minulog rada temelji se na jednostavnoj formuli, ali iza nje stoji niz pravila koja moraju biti jasno uređena. Poslodavac određuje postotak koji se dodaje na osnovnu plaću za svaku navršenu godinu staža, a najčešće se koristi povećanje od 0,5 % po godini.
Taj postotak nije zakonski propisan, pa ga poduzeća mogu definirati drugačije, sve dok je pravilo jasno navedeno u pravilniku, kolektivnom ugovoru ili ugovoru o radu. Osnovica za obračun obično je osnovna bruto plaća za redovan rad, no i to može biti uređeno drukčije, ovisno o internim pravilima.
Važno je razumjeti da se minuli rad obračunava kumulativno. Svaka godina staža povećava osnovicu za obračun, pa se dodatak postupno povećava kako radnik stječe više iskustva.
Vozite službeni auto autocestom? Od 1. ožujka ovo obavezno provjerite:
Vama prijeti 600, a firmi do 1900 eura kazne
Sjednete u službeni automobil, ENC je na vjetrobranskom staklu, a račun za cestarinu ionako plaća tvrtka. Za većinu zaposlenika tu završava svako razmišljanje o naplati autoceste.
No od 1. ožujka 2027., kada bi u Hrvatskoj trebao proraditi novi elektronički sustav naplate Crolibertas, postoji detalj koji bi posebno trebali zapamtiti svi koji na autocestu izlaze službenim automobilom.
Za pravilno uključivanje službenog vozila u novi sustav prvenstveno će biti odgovorna tvrtka, odnosno vlasnik ili osoba koja vozilo koristi na temelju leasinga ili sličnog ugovora. Međutim Zakon o naplati cestarine predvidio je i situaciju u kojoj oni svoj dio posla nisu napravili.
Tada obveza ne nestaje. Prelazi na vozača. Drugim riječima, zaposlenik koji preuzme ključeve službenog automobila neće se u svakoj situaciji moći osloniti na pretpostavku da je računovodstvo, fleet manager ili netko drugi u tvrtki već riješio sve što treba za korištenje autoceste.
Prvo je odgovorna tvrtka, ali tu priča ne završava Novi sustav Crolibertas potpuno mijenja način na koji ćemo koristiti hrvatske autoceste. Naplatne kućice i rampe nestaju, a vozila će prolaziti bez zaustavljanja. Laka vozila moći će biti uključena u Elektronički sustav naplate cestarine (ESNC) na dva načina – pomoću ENC uređaja ili APRP modela, odnosno automatskog prepoznavanja registarske pločice povezane s valjanim sredstvom plaćanja.
Cijeli tekst dostupan na tportal
Velika promjena za građane s kreditima
Velika promjena za građane s kreditima: Od 20. studenoga mijenjaju se pravila prijevremene otplate.
Novi Zakon o potrošačkim kreditima, koji stupa na snagu 20. studenoga 2026., na jednom mjestu uređuje potrošačko i stambeno potrošačko kreditiranje te detaljnije propisuje pravila prijevremene otplate kredita. Osnovno je pravilo jednostavno: potrošač u svakom trenutku može djelomično ili u cijelosti prijevremeno otplatiti kredit. U tom slučaju ima pravo i na smanjenje ukupnih troškova kredita.
Banka nakon primitka pisanog zahtjeva za prijevremenu otplatu mora bez odgode dostaviti informacije potrebne da potrošač može procijeniti posljedice takve odluke. Mora navesti financijske posljedice prijevremene otplate i jasno prikazati pretpostavke korištene pri izračunu.
Cijeli tekst dostupan na Poslovni dnevnik
Inflacija u kolovozu 4,2 posto
Potrošačke cijene u Hrvatskoj bile su u kolovozu 4,2 posto veće u odnosu na isti lanjski mjesec, objavio je u utorak Državni zavod za statistiku (DZS), čime je prekinut tromjesečni trend usporavanja rasta inflacije na godišnjoj razini.
DZS je objavio drugu procjenu indeksa potrošačkih cijena, prema kojoj je u kolovozu 2026. stopa inflacije iznosila 4,2 posto u odnosu na kolovoz 2025. godine, dok su u odnosu na prethodni mjesec, to jest srpanj ove godine, cijene porasle za 0,4 posto.
Time je DZS blago revidirao prvu procjenu, objavljenu 1. rujna, po kojoj je inflacija na godišnjoj razini iznosila 4,1 posto, a na mjesečnoj 0,3 posto.
Inflacija je, nakon travanjskih 5,8 posto, u svibnju usporila na 5,2 posto, u lipnju je iznosila 4,5 posto, a u srpnju 3,9 posto, no u kolovozu je opet ubrzala rast na godišnjoj razini.